Domain n62.de kaufen?
Wir ziehen mit dem Projekt
n62.de um.
Sind Sie am Kauf der Domain
n62.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain n62.de kaufen?
Wann wird der Sollzins fällig?
Der Sollzins wird fällig, wenn ein Kreditnehmer den vereinbarten Zinssatz für einen Kredit nicht rechtzeitig oder vollständig bezahlt. In der Regel wird der Sollzins monatlich oder quartalsweise berechnet und dem Kreditkonto belastet. Es ist wichtig, den Sollzins fristgerecht zu begleichen, um zusätzliche Kosten in Form von Verzugszinsen oder Mahngebühren zu vermeiden. Die genauen Bedingungen für die Fälligkeit des Sollzinses sind im Kreditvertrag festgelegt und sollten sorgfältig geprüft werden. Bei Unklarheiten empfiehlt es sich, den Kreditgeber um Aufklärung zu bitten. **
Was ist ein Sollzins pa?
Ein Sollzins pa ist der jährliche Prozentsatz, zu dem ein Kreditnehmer Zinsen auf einen Kredit zahlen muss. Der Sollzins pa wird oft als effektiver Jahreszins ausgedrückt und beinhaltet neben dem Nominalzins auch alle zusätzlichen Kosten wie Bearbeitungsgebühren. Er gibt an, wie hoch die Kosten für die Kreditaufnahme pro Jahr sind. Je höher der Sollzins pa, desto teurer wird der Kredit insgesamt. Es ist wichtig, den Sollzins pa bei der Auswahl eines Kredits zu berücksichtigen, um die Gesamtkosten richtig einschätzen zu können. **

Ähnliche Suchbegriffe für Sollzins
Top-Angebote
Produkte zum Begriff Sollzins:
-
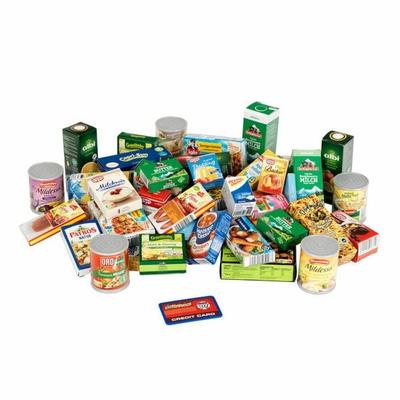
Theo-Klein Kaufladen-Zubehör 7205, Online-Zubehörset Shopping CenterTäuschend echte Nachbildungen typischer Einkaufsgegenstände wie Süßigkeiten oder andere Lebensmittel Geeignet für Kinder ab 3 Jahren Ein großes Sortiment zum Verkaufen oder Kaufen Made in Germany Merkmale: Material: Kunststoff, Pappe Kategorie: Markenminiaturen sonstiges: Hinweis: Achtung! Nicht für Kinder unter 3 Jahren geeignet! Erstickungsgefahr wegen verschluckbarer Kleinteile.16,59 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Was ist der gebundene Sollzins?
Der gebundene Sollzins ist der Zinssatz, den ein Kreditnehmer für die gesamte Laufzeit eines Kredits zahlen muss. Im Gegensatz zum variablen Sollzins bleibt der gebundene Sollzins über die gesamte Laufzeit konstant. Dies bietet dem Kreditnehmer Planungssicherheit, da die monatlichen Raten gleichbleibend sind. Der gebundene Sollzins wird bei Vertragsabschluss festgelegt und kann nicht mehr verändert werden, es sei denn, es liegt ein wichtiger Grund vor, der eine Anpassung rechtfertigt. Insgesamt ist der gebundene Sollzins ein wichtiger Faktor bei der Entscheidung für einen Kredit, da er die Gesamtkosten des Darlehens maßgeblich beeinflusst. **
-
Was ist der Sollzins für Überziehung?
Der Sollzins für Überziehung bezieht sich auf den Zinssatz, der für den Betrag berechnet wird, den ein Kunde über sein Konto hinaus überzieht. Dieser Zinssatz ist in der Regel höher als der normale Kreditzins und kann je nach Bank und Konto variieren. Es ist wichtig, die genauen Konditionen und Zinssätze bei der jeweiligen Bank zu erfragen. **
-
Was ist effektiver Jahreszins und Sollzins?
Was ist effektiver Jahreszins und Sollzins? Der effektive Jahreszins ist der Gesamtbetrag der Zinsen und Gebühren, den ein Kreditnehmer über ein Jahr hinweg für einen Kredit zahlen muss. Er berücksichtigt neben dem Nominalzins auch alle weiteren Kosten, die bei der Kreditaufnahme anfallen. Der Sollzins hingegen ist der reine Zinssatz, den der Kreditnehmer für den geliehenen Betrag zahlen muss, ohne Berücksichtigung von weiteren Kosten. Der effektive Jahreszins gibt somit einen besseren Überblick über die tatsächlichen Kosten eines Kredits, während der Sollzins lediglich den reinen Zinssatz angibt. **
-
Was ist der Sollzins bei Bausparvertrag?
Der Sollzins bei einem Bausparvertrag ist der Zinssatz, zu dem der Bausparer das Darlehen zurückzahlen muss. Dieser Zinssatz wird bei Vertragsabschluss festgelegt und bleibt während der gesamten Laufzeit konstant. Der Sollzins ist unabhängig von Marktschwankungen und bietet somit Planungssicherheit für den Bausparer. Er wird zusammen mit dem Tilgungssatz verwendet, um die monatliche Rate für das Bauspardarlehen zu berechnen. Es ist wichtig, den Sollzins bei der Auswahl eines Bausparvertrags zu berücksichtigen, da er einen erheblichen Einfluss auf die Gesamtkosten des Darlehens hat. **
Was ist wichtiger Sollzins oder Effektivzins?
Der Sollzins ist der nominale Zinssatz, den ein Kreditnehmer zahlen muss, während der Effektivzins alle zusätzlichen Kosten wie Gebühren und Provisionen berücksichtigt. Der Effektivzins gibt also einen genaueren Überblick über die tatsächlichen Kosten eines Kredits. In der Regel ist der Effektivzins wichtiger, da er alle Kosten einbezieht und somit einen besseren Vergleich zwischen verschiedenen Kreditangeboten ermöglicht. Es ist daher ratsam, bei der Auswahl eines Kredits besonders auf den Effektivzins zu achten, um die tatsächlichen Kosten zu verstehen und einen besseren Überblick über die finanziellen Auswirkungen zu erhalten. **
Was bedeutet Sollzins und effektiver Jahreszins?
Der Sollzins ist der Zinssatz, den ein Kreditnehmer auf den geliehenen Betrag zahlen muss. Er wird oft als nominaler Zinssatz bezeichnet und gibt an, wie hoch die Zinsen für das geliehene Geld sind. Der effektive Jahreszins hingegen beinhaltet nicht nur den Sollzins, sondern auch alle weiteren Kosten, die im Zusammenhang mit dem Kredit anfallen, wie beispielsweise Bearbeitungsgebühren oder Provisionen. Er gibt somit einen Gesamtüberblick über die tatsächlichen Kosten eines Kredits und ist daher für Verbraucher ein wichtiger Anhaltspunkt, um verschiedene Kreditangebote miteinander zu vergleichen. Insgesamt ist der effektive Jahreszins also aussagekräftiger als der Sollzins, da er alle relevanten Kosten berücksichtigt. **
Top-Angebote
Produkte zum Begriff Sollzins:
-
BANDAI 35855 Actionfiguren. (Verschiedene Designs, keine Auswahl möglich. Versand nach Zufallsprinzip)'dragon Stars Ist Die Perfekte Figurensammlung Für Alle Fans Der Dragon Ball Super-saga. Die Besonders Detailreichen Dragon Stars-figuren Sind 17 Cm Groß Und Können Dank Ihrer 16 Gelenkpunkte In Jede Beliebige Position Gebracht Werden. Im...29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Theo-Klein Kaufladen-Zubehör 7205, Online-Zubehörset Shopping CenterTäuschend echte Nachbildungen typischer Einkaufsgegenstände wie Süßigkeiten oder andere Lebensmittel Geeignet für Kinder ab 3 Jahren Ein großes Sortiment zum Verkaufen oder Kaufen Made in Germany Merkmale: Material: Kunststoff, Pappe Kategorie: Markenminiaturen sonstiges: Hinweis: Achtung! Nicht für Kinder unter 3 Jahren geeignet! Erstickungsgefahr wegen verschluckbarer Kleinteile.16,59 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Wann wird der Sollzins fällig?
Der Sollzins wird fällig, wenn ein Kreditnehmer den vereinbarten Zinssatz für einen Kredit nicht rechtzeitig oder vollständig bezahlt. In der Regel wird der Sollzins monatlich oder quartalsweise berechnet und dem Kreditkonto belastet. Es ist wichtig, den Sollzins fristgerecht zu begleichen, um zusätzliche Kosten in Form von Verzugszinsen oder Mahngebühren zu vermeiden. Die genauen Bedingungen für die Fälligkeit des Sollzinses sind im Kreditvertrag festgelegt und sollten sorgfältig geprüft werden. Bei Unklarheiten empfiehlt es sich, den Kreditgeber um Aufklärung zu bitten. **
-
Was ist ein Sollzins pa?
Ein Sollzins pa ist der jährliche Prozentsatz, zu dem ein Kreditnehmer Zinsen auf einen Kredit zahlen muss. Der Sollzins pa wird oft als effektiver Jahreszins ausgedrückt und beinhaltet neben dem Nominalzins auch alle zusätzlichen Kosten wie Bearbeitungsgebühren. Er gibt an, wie hoch die Kosten für die Kreditaufnahme pro Jahr sind. Je höher der Sollzins pa, desto teurer wird der Kredit insgesamt. Es ist wichtig, den Sollzins pa bei der Auswahl eines Kredits zu berücksichtigen, um die Gesamtkosten richtig einschätzen zu können. **
-
Was ist der gebundene Sollzins?
Der gebundene Sollzins ist der Zinssatz, den ein Kreditnehmer für die gesamte Laufzeit eines Kredits zahlen muss. Im Gegensatz zum variablen Sollzins bleibt der gebundene Sollzins über die gesamte Laufzeit konstant. Dies bietet dem Kreditnehmer Planungssicherheit, da die monatlichen Raten gleichbleibend sind. Der gebundene Sollzins wird bei Vertragsabschluss festgelegt und kann nicht mehr verändert werden, es sei denn, es liegt ein wichtiger Grund vor, der eine Anpassung rechtfertigt. Insgesamt ist der gebundene Sollzins ein wichtiger Faktor bei der Entscheidung für einen Kredit, da er die Gesamtkosten des Darlehens maßgeblich beeinflusst. **
-
Was ist der Sollzins für Überziehung?
Der Sollzins für Überziehung bezieht sich auf den Zinssatz, der für den Betrag berechnet wird, den ein Kunde über sein Konto hinaus überzieht. Dieser Zinssatz ist in der Regel höher als der normale Kreditzins und kann je nach Bank und Konto variieren. Es ist wichtig, die genauen Konditionen und Zinssätze bei der jeweiligen Bank zu erfragen. **
Ähnliche Suchbegriffe für Sollzins
-
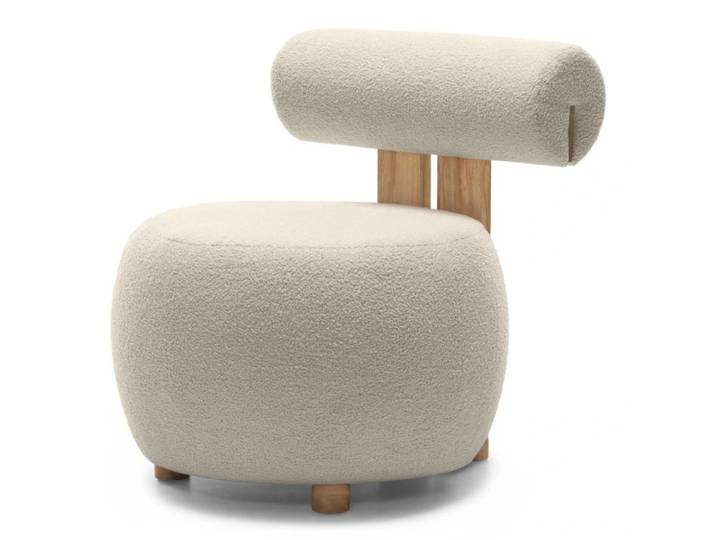
ANGEBOT Beige Designer-Sessel HANNA, Eiche II. QualitätANGEBOT Beige Designer-Sessel HANNA, Eiche II. Qualität. Material Zusammensetzung des Bezugs: 100% Polyester Bezugsstoff: Bouclé-Stoff Bezug: NOW OR NEVER 06 Farbe: Beige Abriebfestigkeit (Martindale): 90.000 - 100.000 Eichenholz: Natur Abmessungen Breite: 63 cm Tiefe: 71 cm Höhe: 70 cm Sitzhöhe: 44 cm Sitztiefe: 58 cm Höhe der Beine: 4,5 cm Produktdetails Sessel mit originellem Design Bezug mit sanfter und weicher Struktur Holzteile aus naturbelassenem Eichenholz Wird zerlegt geliefert NOW OR NEVER Now or Never ist ein moderner Polsterstoff vom Typ Bouclé, der nicht nur durch sein Aussehen, sondern auch durch seine funktionellen Eigenschaften überzeugt. Seine Oberfläche besteht aus feinen Schlingen, die eine angenehme Textur mit weichem Griff erzeugen. Dank der satten und neutralen Farbvarianten ergänzt er problemlos jedes Interieur — von minimalistisch über retro bis hin zu gemütlich skandinavisch. Dieser Stoff wird aus 100% recyceltem Polyester hergestellt, was besonders wichtig ist, wenn Sie nach einem nachhaltigen Material suchen. Er hat ein hohes Gewicht von 420 g/m², was Festigkeit, Dichte und Langlebigkeit gewährleistet. In der Martindale-Prüfung erreicht er hervorragende 90.000 bis 100.000 Zyklen, daher eignet er sich ideal für den täglichen Einsatz auf Sofas, Sesseln oder Bänken. Er verfügt über die OEKO-TEX Standard 100 Zertifizierung und erfüllt zudem die Anforderungen der REACH und des Global Recycled Standard – also Sicherheit und Nachhaltigkeit in einem. Farbe:Beige Material:Gepolstert190,80 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
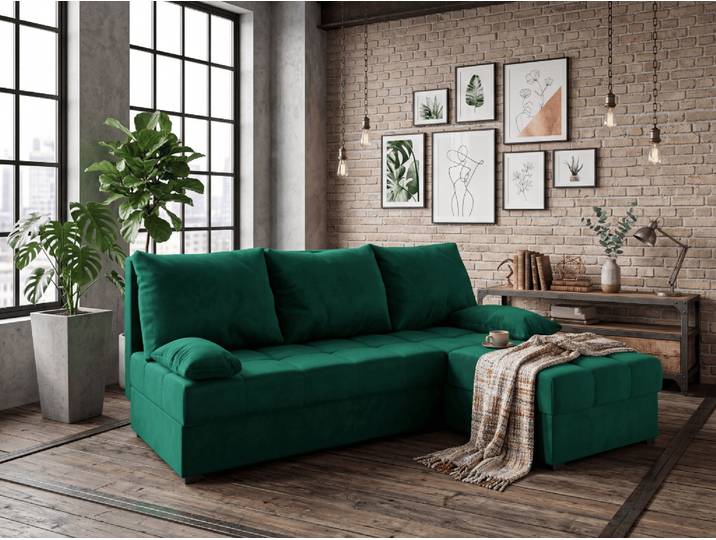
ANGEBOT Dunkelgrünes ausziehbares Ecksofa ZENA, zweiseitig II. QualitätANGEBOT Dunkelgrünes ausziehbares Ecksofa ZENA, zweiseitig II. Qualität. Aussehen des Sofas Produktdetails: Ecksofa, L-förmiges Sofa Größe: Sofa bis 200 cm Farbe: Dunkelgrün Eckvariante: Linke Ecke, Rechte Ecke, Universalecke Bezug: KRONOS 19 Hinweis: Das Dekor der Spanplatte im Inneren des Sofas kann von der Produktabbildung abweichen. Material des Sofas Zusammensetzung des Bezugs: 100% Polyester Bezugsmaterial: Velourstoff Sitzfläche: Elastischer Schaumstoff Verschleißfestigkeit (Martindale): 50.000 Abmessungen des Sofas Breite: 200 cm Tiefe: 141 cm Höhe: 73 cm Sitzhöhe: 37 cm Sitztiefe: 72 cm Liegefläche: 140 x 200 cm Ausstattung Stauraum: Ja Schlafmöglichkeit: Ja Kissen sind im Lieferumfang enthalten Geliefert als Bausatz. Kronos Der velourartige und weiche Stoff mit kurzem Flor macht den Stoff Kronos zu einem der sogenannten Velourstoffe. Die angenehme Textur zeichnet sich durch sanfte Schimmer und einen Schatteneffekt aus. Aufgrund ihrer Eigenschaften wird Kronos in der Polsterei als Bezugsstoff verwendet. Ein weiterer Vorteil des Kronos-Stoffs ist seine Lichtbeständigkeit, wodurch sich die Farben bei natürlichem Lichteinfall kaum verändern. Eine Reinigung mit speziellen Mitteln für Polstermöbel wird empfohlen. Er besteht aus 100% Polyester mit einem mittleren Gewicht von 270 g/m2. Ein wichtiger Parameter bei verwendeten Stoffen ist ihre Reißfestigkeit und Abriebfestigkeit, der sogenannte Martindale-Test. Laboruntersuchungen zeigen, dass der Stoff nach einer bestimmten Anzahl von Zyklen Abnutzungserscheinungen zeigt. Je höher die Zahl, desto besser. Die Anzahl der Zyklen beim Kronos-Stoff beträgt 50.000. Übliche Haushaltsstoffe liegen bei etwa 20.000 Zyklen. Farbe:Grün298,60 €*Versand: 49,00 €Sichere Weiterleitung zum Anbieter
-
Was ist effektiver Jahreszins und Sollzins?
Was ist effektiver Jahreszins und Sollzins? Der effektive Jahreszins ist der Gesamtbetrag der Zinsen und Gebühren, den ein Kreditnehmer über ein Jahr hinweg für einen Kredit zahlen muss. Er berücksichtigt neben dem Nominalzins auch alle weiteren Kosten, die bei der Kreditaufnahme anfallen. Der Sollzins hingegen ist der reine Zinssatz, den der Kreditnehmer für den geliehenen Betrag zahlen muss, ohne Berücksichtigung von weiteren Kosten. Der effektive Jahreszins gibt somit einen besseren Überblick über die tatsächlichen Kosten eines Kredits, während der Sollzins lediglich den reinen Zinssatz angibt. **
-
Was ist der Sollzins bei Bausparvertrag?
Der Sollzins bei einem Bausparvertrag ist der Zinssatz, zu dem der Bausparer das Darlehen zurückzahlen muss. Dieser Zinssatz wird bei Vertragsabschluss festgelegt und bleibt während der gesamten Laufzeit konstant. Der Sollzins ist unabhängig von Marktschwankungen und bietet somit Planungssicherheit für den Bausparer. Er wird zusammen mit dem Tilgungssatz verwendet, um die monatliche Rate für das Bauspardarlehen zu berechnen. Es ist wichtig, den Sollzins bei der Auswahl eines Bausparvertrags zu berücksichtigen, da er einen erheblichen Einfluss auf die Gesamtkosten des Darlehens hat. **
-
Was ist wichtiger Sollzins oder Effektivzins?
Der Sollzins ist der nominale Zinssatz, den ein Kreditnehmer zahlen muss, während der Effektivzins alle zusätzlichen Kosten wie Gebühren und Provisionen berücksichtigt. Der Effektivzins gibt also einen genaueren Überblick über die tatsächlichen Kosten eines Kredits. In der Regel ist der Effektivzins wichtiger, da er alle Kosten einbezieht und somit einen besseren Vergleich zwischen verschiedenen Kreditangeboten ermöglicht. Es ist daher ratsam, bei der Auswahl eines Kredits besonders auf den Effektivzins zu achten, um die tatsächlichen Kosten zu verstehen und einen besseren Überblick über die finanziellen Auswirkungen zu erhalten. **
-
Was bedeutet Sollzins und effektiver Jahreszins?
Der Sollzins ist der Zinssatz, den ein Kreditnehmer auf den geliehenen Betrag zahlen muss. Er wird oft als nominaler Zinssatz bezeichnet und gibt an, wie hoch die Zinsen für das geliehene Geld sind. Der effektive Jahreszins hingegen beinhaltet nicht nur den Sollzins, sondern auch alle weiteren Kosten, die im Zusammenhang mit dem Kredit anfallen, wie beispielsweise Bearbeitungsgebühren oder Provisionen. Er gibt somit einen Gesamtüberblick über die tatsächlichen Kosten eines Kredits und ist daher für Verbraucher ein wichtiger Anhaltspunkt, um verschiedene Kreditangebote miteinander zu vergleichen. Insgesamt ist der effektive Jahreszins also aussagekräftiger als der Sollzins, da er alle relevanten Kosten berücksichtigt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.